Het bouwen van een huis mobiliseert gemiddeld een twintigtal betrokkenen over een periode die vaak meer dan twaalf maanden duurt. Tussen de eerste schop in de grond en de sleuteloverdracht, blijven verschillende frictiepunten onder de radar van de toekomstige eigenaren, met name het verzekeringsaspect en de opleverfase. Het Franse regelgevingskader beschermt de opdrachtgever, op voorwaarde dat hij de juiste hefboom op het juiste moment activeert.
Bouwschadeverzekering: een vaak verwaarloosde verplichting vóór de bouw
De meeste bouwgidsen beschrijven de garanties van de aannemer (decennia, perfecte voltooiing, goed functioneren). Ze gaan echter heel snel over de verzekering die de opdrachtgever zelf moet afsluiten: de bouwschadeverzekering moet worden afgesloten vóór de opening van de bouwplaats.
De rol ervan is precies: het financiert vooraf de reparaties die onder de decennialange garantie vallen, zonder te wachten tot een rechtbank de verantwoordelijke aanwijst. Concreet, als er drie jaar na de oplevering een structurele scheur verschijnt, vergoedt de bouwschadeverzekeraar eerst, en draait vervolgens de aannemer of zijn verzekeraars aan.
Het niet afsluiten ervan brengt twee risico’s met zich mee. Het eerste is financieel: in het geval van een ernstig schadegeval moet de eigenaar de reparatiekosten voorfinancieren en een langdurige procedure starten. Het tweede is juridisch: de verkoop van het goed kan gecompliceerd zijn, omdat de volgende koper erft van een gebrek aan dekking.
Het controleren van de afsluiting van deze verzekering voordat het serviceorder voor de bouw wordt ondertekend, is een reflex die vanaf de fase van de projectopzet moet worden aangenomen. Om dieper in te gaan op de verschillende bouwconfiguraties en de bijbehorende aandachtspunten, de pagina huis van Bien Construire ! beschrijft deze onderwerpen op een gestructureerde manier.
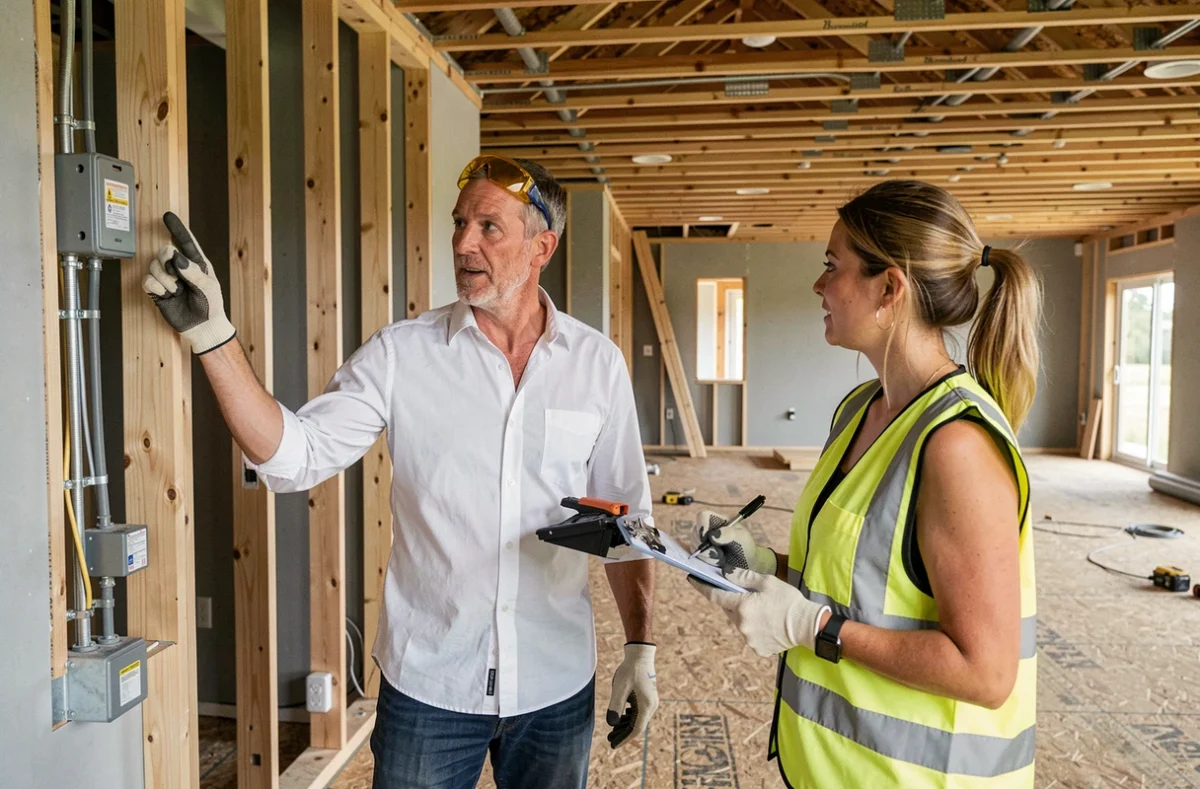
Oplevering van de werkzaamheden: het echte startpunt van de wettelijke garanties
De oplevering is niet de sleuteloverdracht. Deze verwarring, die vaak voorkomt, heeft directe gevolgen voor de dekking van de eigenaar. De wettelijke garanties beginnen te lopen vanaf de datum van oplevering, niet vanaf de dag waarop men intrekt.
Drie garanties, drie verschillende termijnen
- De garantie van perfecte voltooiing dekt alle gebreken die binnen een jaar na de oplevering worden gemeld, ongeacht hun aard.
- De garantie van goed functioneren beschermt de demontabele apparatuur (luiken, radiatoren, kranen) gedurende twee jaar.
- De decennialange garantie dekt schade die de stabiliteit van het werk in gevaar brengt of het ongeschikt maakt voor zijn bestemming gedurende tien jaar.
Het proces-verbaal van oplevering moet elke geconstateerde tekortkoming nauwkeurig opsommen. Een zichtbaar gebrek dat zonder voorbehoud wordt aanvaard, kan niet meer gedekt zijn door de wettelijke garanties. De tijd nemen om elke kamer, elke aansluiting, elk timmerwerk te inspecteren voordat dit document wordt ondertekend, is geen perfectionisme: het is een juridische bescherming.
De aanvullende termijn van acht dagen in CCMI
Wanneer een particulier een contract voor de bouw van een eengezinswoning (CCMI) ondertekent en alleen, zonder de hulp van een professional, oplevert, heeft hij een veiligheidsnet dat vaak onbekend is. Hij kan aanvullende voorbehouden per aangetekende brief melden binnen acht dagen na de sleuteloverdracht.
Deze termijn maakt het mogelijk om gebreken die later worden ontdekt, zoals een waterdichtheidsprobleem dat alleen na de eerste regen zichtbaar is of een elektrisch defect dat bij gebruik wordt gedetecteerd, te corrigeren. De aangetekende brief met ontvangstbevestiging geldt als datum. Na deze termijn lopen niet-gemelde zichtbare gebreken het risico voor rekening van de eigenaar te blijven.
Bouwbudget: de posten die de simulators niet tonen
Het opstellen van een bouwbudget beperkt zich niet tot het optellen van de prijs van de grond, de bouwkosten en de notariskosten. Verschillende perifere posten verhogen de uiteindelijke rekening zonder in de eerste schattingen te verschijnen.
- De aansluitkosten voor netwerken (water, elektriciteit, riolering) variëren sterk afhankelijk van de afstand tussen het terrein en de bestaande aansluitpunten.
- De bodemstudie, die in bepaalde gebieden verplicht is volgens de wet Elan, genereert een kost die de aannemer niet altijd in zijn offerte opneemt.
- De bouwschadeverzekering zelf vertegenwoordigt een percentage van de totale bouwkosten, en het tarief varieert afhankelijk van het profiel van het project.
- De buitenaanleg (omheining, oprit, graszaai) is bijna altijd uitgesloten van het bouwcontract.
Het anticiperen op deze uitgaven vanaf de financiële opzet voorkomt dat men tijdens de bouw moet arbitreren tussen oorspronkelijk geplande prestaties. De ervaringen op het terrein verschillen op dit punt: sommige eigenaren constateren een beperkte overschrijding, terwijl anderen worden geconfronteerd met meerkosten die een aanzienlijk deel van het oorspronkelijke budget vertegenwoordigen, vooral op percelen die aanzienlijke ontwikkelingswerkzaamheden vereisen.
Kies de materialen en RE2020: wat de regelgeving echt oplegt
De RE2020 reguleert de energieprestaties en de koolstofvoetafdruk van nieuwe gebouwen. Voor de toekomstige eigenaar vertaalt dit zich in beperkingen bij de keuze van materialen en verwarmingssystemen die direct invloed hebben op het budget.
Hout, bijvoorbeeld, profiteert van een voordeel in de koolstofberekening van de RE2020 dankzij zijn CO2-opslagcapaciteit. Biobased materialen (isolatie van houtvezel, cellulosewol) vallen onder dezelfde logica. Daarentegen moet de keuze van materialen worden goedgekeurd door het thermisch studiebureau van het project, omdat de conformiteit gebaseerd is op een globale berekening, niet op een enkel materiaal.
De aannemer is verplicht een gebouw te leveren dat voldoet aan de RE2020. De opdrachtgever heeft echter belang bij het begrijpen van de gemaakte afwegingen: een efficiënt verwarmingssysteem kan een minder ambitieuze schil compenseren, en vice versa. Het aanvragen van de volledige thermische studie, niet alleen de samenvatting, maakt het mogelijk om te controleren of de berekeningen overeenkomen met het daadwerkelijk gebouwde project.
De conformiteit met de RE2020 wordt gecontroleerd bij de voltooiing van de werkzaamheden, en een afwijking tussen de prognose en de realiteit van het gebouw kan problemen opleveren bij de oplevering. Het volgen van de technische keuzes gedurende de gehele bouw, met name de dikte van de aangebrachte isolatie en het type geïnstalleerd timmerwerk, blijft de meest directe manier om dit soort afwijkingen te voorkomen.